영상
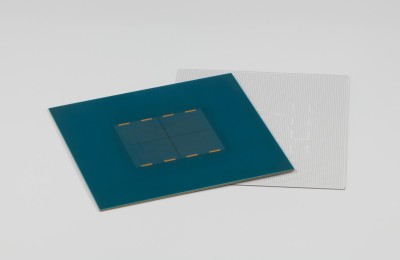
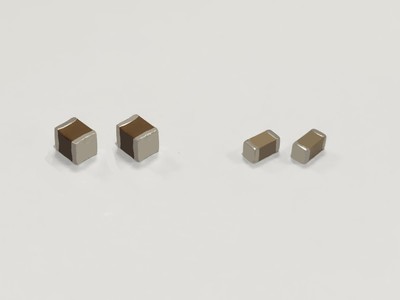
[서울=뉴스핌] 양태훈 기자 = 대신증권은 7일 삼성전기에 대해 투자의견 '매수'를 유지하고 6개월 목표주가를 '280만원'으로 상향했다. 박강호 대신증권 연구원은 "2026년 2분기 영업이익이 시장 예상치를 웃돌고, 하반기에도 플립칩 볼그리드어레이(FC-BGA)와 적층세라믹커패시터(MLCC)를 중심으로 이익 상향 구간이 이어질 것"이라고 밝혔다.
대신증권은 삼성전기 목표주가를 기존 240만원에서 280만원으로 16.6% 높였다. 투자의견은 매수로 유지했다. 목표주가는 2027~2028년 주당순이익(EPS) 평균 상단에 밸류에이션 재평가와 할증을 반영해 산출됐다.
대신증권은 삼성전기의 2026년 2분기 매출액을 3조2790억원, 영업이익을 4239억원으로 제시했다. 올해 2분기 영업이익 추정치는 종전 추정치 3870억원과 컨센서스 3856억원을 각각 9.5%, 9.9% 웃도는 수준이다. 순이익은 3410억원으로 추정됐다.
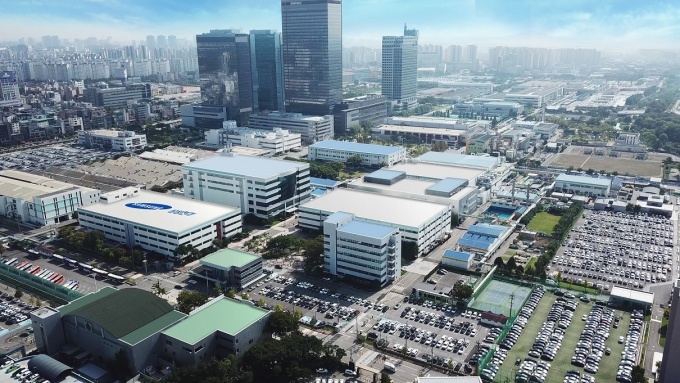
박강호 연구원은 "2026년과 2027년 EPS를 종전 대비 각각 12.6%, 27.1% 상향했다"며 "2026년 2분기 영업이익은 4239억원으로 추정되며 컨센서스를 9.9% 웃돌 전망으로, 2분기 영업이익은 분기 최고치였던 2021년 3분기 4458억원 이후 가장 높은 수준일 것"이라고 전했다.
하반기 실적 추정치도 상향됐다. 대신증권은 삼성전기의 2026년 3분기 영업이익을 5131억원, 올 4분기 영업이익을 5290억원으로 제시했다. 매출액은 올 3분기 3조4530억원, 올 4분기 3조5110억원으로 추정됐다.
박 연구원은 "2026년 3분기와 4분기 영업이익은 각각 5131억원, 5290억원으로 최고치를 경신할 것으로 추정된다"며 "연간 영업이익은 2026년 1조7470억원, 2027년 2조6050억원, 2028년 3조1100억원으로 확대될 것"이라고 밝혔다.
또 "FC-BGA와 MLCC가 고부가 중심으로 매출을 확대하며 본격적인 이익 상향 구간에 진입했다"며 "인공지능(AI) 데이터센터 인프라 투자 확대와 반도체 고사양화가 서버향 FC-BGA 및 MLCC 수요를 예상보다 강하게 만들고 있다"고 강조했다.
나아가 "서버향 FC-BGA와 MLCC가 일본 경쟁업체와 대등한 관계를 형성하고 있으며, 높은 수주와 가격을 유지하고 있다"며 "단기 계약보다 중장기 계약 비중이 높아지고 일부 가격 인상도 진행되고 있다"고 덧붙였다.
AI MY뉴스 AI 추천
삼성전기의 전사 영업이익률은 2025년 8.1%에서 2026년 13.0%, 2027년 17.0%, 2028년 18.3%로 제시됐다. 2026년 2분기 영업이익률은 12.9%, 4분기는 15.1%로 추정됐다.
FC-BGA 매출은 2025년 1조1660억원에서 2026년 1조9950억원, 2027년 2조5700억원으로 제시됐다. 박 연구원은 "AI 서버향 비중 확대, 적층 수 증가, 원재료 상승, 공급 부족을 반영해 평균공급단가 상승이 지속될 것"이라고 전망했다.
MLCC도 서버향 수요 강세와 공급 한계가 수익성 개선 요인으로 제시됐다. 박 연구원은 "일본 무라타와 삼성전기만 공급할 수 있는 영역에서 수주가 확대되고 있으며, 고부가 중심 매출 증가가 수익성에 영향을 줄 것"이라며 "최근 4540억원 수주도 단기보다 장기 계약 체결 증가를 의미한다"고 설명했다.
이어 "2027년 실리콘 커패시터 매출 반영이 추가적인 영업이익 상향 배경으로 작용할 수 있다"며 "실리콘 커패시터도 AI와 데이터센터향 차세대 부품으로 성장 중"이라고 전했다.
한편 대신증권은 고부가 제품 비중 확대와 믹스 효과가 삼성전기의 이익률 개선으로 이어질 수 있다고 봤다. 박 연구원은 "추가적으로 연간 주당순이익(EPS) 상향 가능성은 여전히 남아 있다고 판단한다"고 밝혔다.
dconnect@newspim.com