영상
[서울=뉴스핌] 박가연 기자 = 은행권 주택담보대출에서 고정금리 비중이 30% 초반까지 떨어지며 12년여 만에 최저치를 기록했다. 고정형과 변동형 간 금리 격차가 벌어지면서 상대적으로 금리가 낮은 변동형을 선택하는 차주가 늘어난 영향이다.
26일 한국은행이 발표한 '2026년 7월 금융기관 가중평균금리'에 따르면 지난달 예금은행의 신규취급액 기준 주담대 중 고정금리 비중은 전월보다 5.8%포인트(p) 하락한 31.9%로 집계됐다. 지난해 11월 90.2% 이후 9개월 연속 하락했으며 2014년 2월(31.8%) 이후 가장 낮은 수준이다.
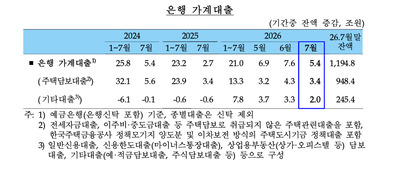
전체 가계대출 중 고정금리 비중도 21.0%로 전월보다 1.7%p 떨어졌다.
지난달 고정형 주담대 금리는 연 4.76%로 전월(4.53%)보다 0.23%p 올라 지난해 10월 이후 10개월 연속 상승했다. 변동형은 연 4.35%(+0.08%p)로 고정형보다 0.41%p 낮았고, 전체 주담대 금리는 연 4.48%(+0.12%p)를 기록했다.
김성준 한국은행 경제통계1국 금융통계팀장은 "고정형과 변동형 간 금리 차이가 벌어지면서 소비자들이 상대적으로 금리가 낮은 상품을 선택하려는 요인이 크게 작용한 것으로 보인다"고 설명했다.
전체 가계대출 금리는 연 4.64%로 전월(4.50%)보다 0.14%p 올랐다. 전세자금대출 금리는 연 4.19%(+0.12%p), 일반신용대출 금리는 연 5.97%(+0.25%p), 보증대출 금리는 연 4.26%(+0.15%p)로 모두 상승했다. 주담대와 일반신용대출 금리 상승이 전체 가계대출 금리를 끌어올렸다.
일반신용대출은 은행채 단기물 금리 상승과 일부 은행의 중·저신용자 대출 비중 확대 등의 영향을 받았다. 주담대는 은행채 5년물 등 지표금리와 보금자리론 금리가 오르면서 금리가 상승했다.
주요 지표금리도 올랐다. 코픽스 신규취급액 기준 대상월 금리는 6월 3.05%에서 7월 3.18%로 0.13%p 상승했다. 은행채 AAA 6개월물은 3.16%에서 3.28%로 0.12%p, 5년물은 4.32%에서 4.39%로 0.07%p 각각 올랐다.
반면 기업대출 금리는 연 4.20%로 전월보다 0.07%p 내렸다. 대기업 대출금리는 연 4.18%(+0.01%p)로 소폭 올랐지만 중소기업 대출금리는 연 4.22%(-0.16%p)로 하락했다.
김 팀장은 "저금리 거액대출 취급이 늘어난 영향이 있었고, 생산적 금융 등과 관련해 은행들이 기업대출을 확대하려는 유인과 영업 전략도 작용한 것으로 파악하고 있다"고 말했다.
기업대출 금리가 내리면서 예금은행의 전체 대출금리는 연 4.27%로 전월보다 0.04%p 하락했다. 반면 저축성수신금리는 시장금리 오름세를 반영해 연 3.21%로 전월(3.08%)보다 0.13%p 상승했다.
순수저축성예금 금리는 정기예금 등을 중심으로 연 3.16%(+0.14%p), 시장형금융상품 금리는 금융채 등을 중심으로 연 3.48%(+0.12%p)를 기록했다.
수신금리는 오른 반면 대출금리가 내리면서 신규취급액 기준 예대금리차는 1.06%p로 전월보다 0.17%p 축소됐다. 잔액 기준 예대금리차도 2.22%p로 전월보다 0.05%p 줄었다.
비은행금융기관의 1년 만기 정기예·탁금 금리는 새마을금고를 제외하고 상승했다. 상호저축은행은 연 4.21%, 신용협동조합은 3.56%, 상호금융은 3.25%로 오른 반면 새마을금고는 3.48%로 하락했다. 일반대출 금리는 상호금융이 연 4.61%로 내린 반면 상호저축은행은 10.51%, 신용협동조합은 5.16%, 새마을금고는 5.15%로 상승했다.
다만 신규취급액에서 나타난 변동금리 비중 확대가 기존 대출 전체에 같은 수준으로 나타난 것은 아니다. 7월 말 잔액 기준 주담대 고정금리 비중은 62.4%로 신규취급액 기준(31.9%)을 크게 웃돌았다.
김 팀장은 "8월 들어 시장금리는 초반 하락한 뒤 다시 상승하는 흐름을 보이고 있다"며 "장기금리는 소폭 하락하고 단기금리는 상승한 만큼 월말까지의 흐름을 지켜봐야 할 것"이라고 말했다.
eoyn2@newspim.com