영상
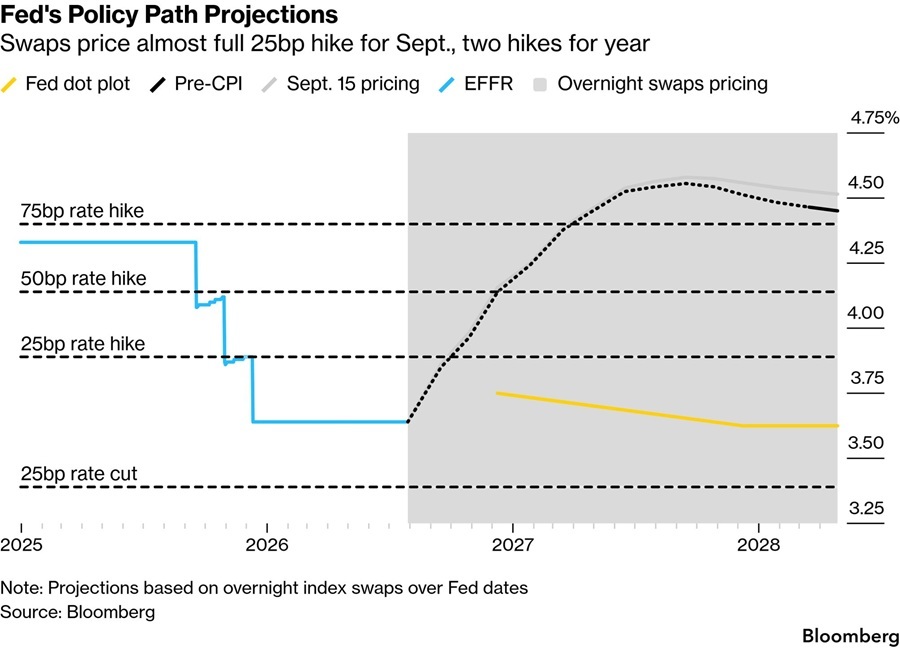
[서울=뉴스핌] 오상용 기자 = 익일물 금리 스와프(OIS: OIS·Overnight Indexed Swap) 시장은 내년까지 연방준비제도(연준, Fed)가 금리를 1%포인트(100bp) 인상할 가능성을 가격에 반영 중이다.
현지시간 16일의 연방공개시장위원회(FOMC) 회의를 포함해 연내 두 차례(+50bp) 인상 가능성은 거의 100% 확률로 가격에 반영됐다. 내년 상반기 중 금리가 한 차례 더 인상(+25bp)될 것이라는 전망 역시 확신하는 수준이다. 스와프 트레이더들은 내년 여름 무렵의 추가 인상(+25bp) 가능성도 상당히 높다고 봤다.
16일 블룸버그에 따르면 국채 시장 플레이어들의 포지션 역시 빠르게 재정렬되고 있다.
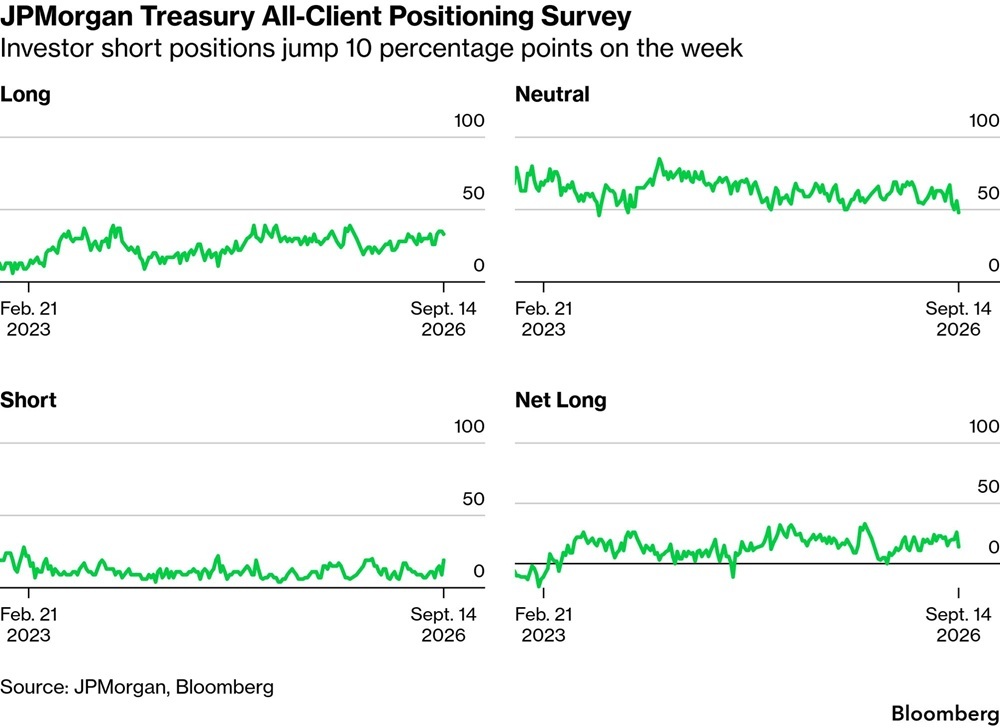
JP모건이 국채 고객을 대상으로 매주 실시하는 서베이는 9월14일까지 한 주 동안 고객들의 국채 숏(매도) 포지션이 "2025년 초 이래 가장 빠른 속도로" 불어났음을 보여준다. 해당 기간 숏 포지션 증가폭은 10%포인트에 달했다. 이러한 변화의 대부분은 중립 포지션을 취했던 이들이 숏 진영으로 이동한 탓이다. 한 주 동안 중립 포지션은 8%포인트 감소했다.
JP모건 고객들의 국채 순(net) 매수 포지션은 넉달만에 최저 수준으로 떨어졌다.
시카고상업거래소(CME)의 미결제약정 데이터 역시 지난주 미국의 8월 소비자물가지수(CPI) 발표를 전후로 국채 공매도 포지션이 빠르게 증가했음을 가리켰다.
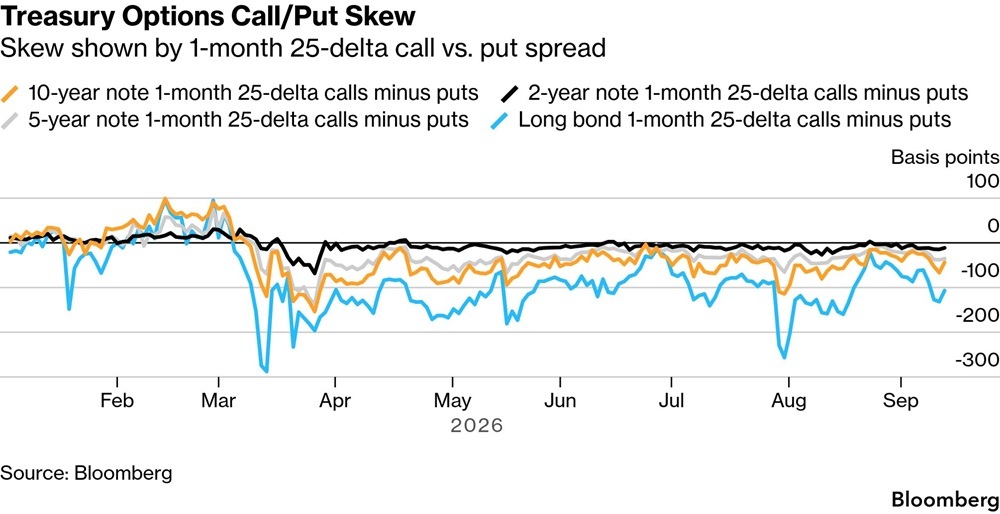
국채선물 옵션시장의 콜/풋 스큐는 장기물(10년~30년물) 국채의 추가 하락에 베팅하거나 혹은 해당 위험을 헤지하려는 수요(풋)가 여전히 더 많음을 보여준다. 지난 7월말 수준에는 못미치지만, 장기물 국채 풋 옵션 비용이 콜 옵션 비용보다 계속해서 비싸다.
상기한 일련의 시장 움직에 대해 블룸버그는 오는 16일(현지시간) 연준의 정책금리 결정을 앞두고 국채 공매도 진영에서 "국채 매도세가 계속될 것이라는 기대를 강화하고 있다"고 해석했다.
과하게 쌓여가는 국채 매도 포지션은 반전의 기회가 주어질 때 반대 방향으로 급하게 되돌려질 탄성 에너지가 비축되고 있다는 것을 의미하기도 한다. 이를 위한 주요 촉매 중 하나는 중동 정세 안정과 유가 하락이지만, 미국과 이란(그리고 사우디아라비아와 후티 반군) 모두 아직은 뾰족한 해법을 못 찾고 있다.
osy75@newspim.com