영상
[서울=뉴스핌] 이나영 기자= 미국 연방준비제도(Fed)가 3년 2개월 만에 기준금리를 인상하면서 투자자들의 자금 이동에도 관심이 쏠린다. 시장금리가 높은 수준을 유지할 가능성이 커지면서 단기금리·초단기채 등 금리형 상품을 비롯해 배당·분배금 등 현금흐름을 확보할 수 있는 상품으로 투자자들의 관심이 넓어지고 있다.
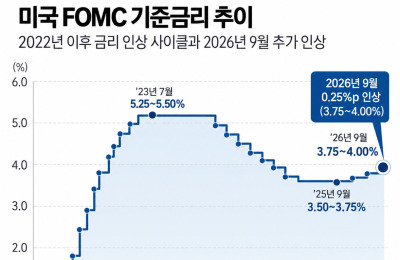
18일 금융투자업계에 따르면 Fed는 지난 17일(한국시간) 9월 연방공개시장위원회(FOMC)에서 기준금리를 기존 연 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했다. 2023년 7월 이후 3년 2개월 만의 금리 인상이다.
금리 인상 전망이 시장에 선반영된 가운데 이달 들어 단기자금의 움직임도 커졌다. 머니마켓펀드(MMF)에서는 19조원 가까운 자금이 빠졌다가 10조원 넘게 다시 들어왔고, 국내 단기금리 ETF에는 1조원 넘게 유입됐다. 증권가에서는 고금리 환경이 이어질 경우 자본차익뿐 아니라 단기채 이자와 배당·분배금 등 현금흐름을 함께 고려한 자금 배분이 이어질 것으로 보고 있다.
◆ MMF 19조 빠졌다 10조 재유입…단기금리 상품에 자금
금융투자협회에 따르면 MMF 설정원본은 지난 4일 267조887억원에서 10일 248조1362억원으로 18조9525억원 감소했다. 이후 다시 증가해 16일에는 258조7591억원을 기록했다. 10일부터 16일까지 10조6229억원이 늘었다.
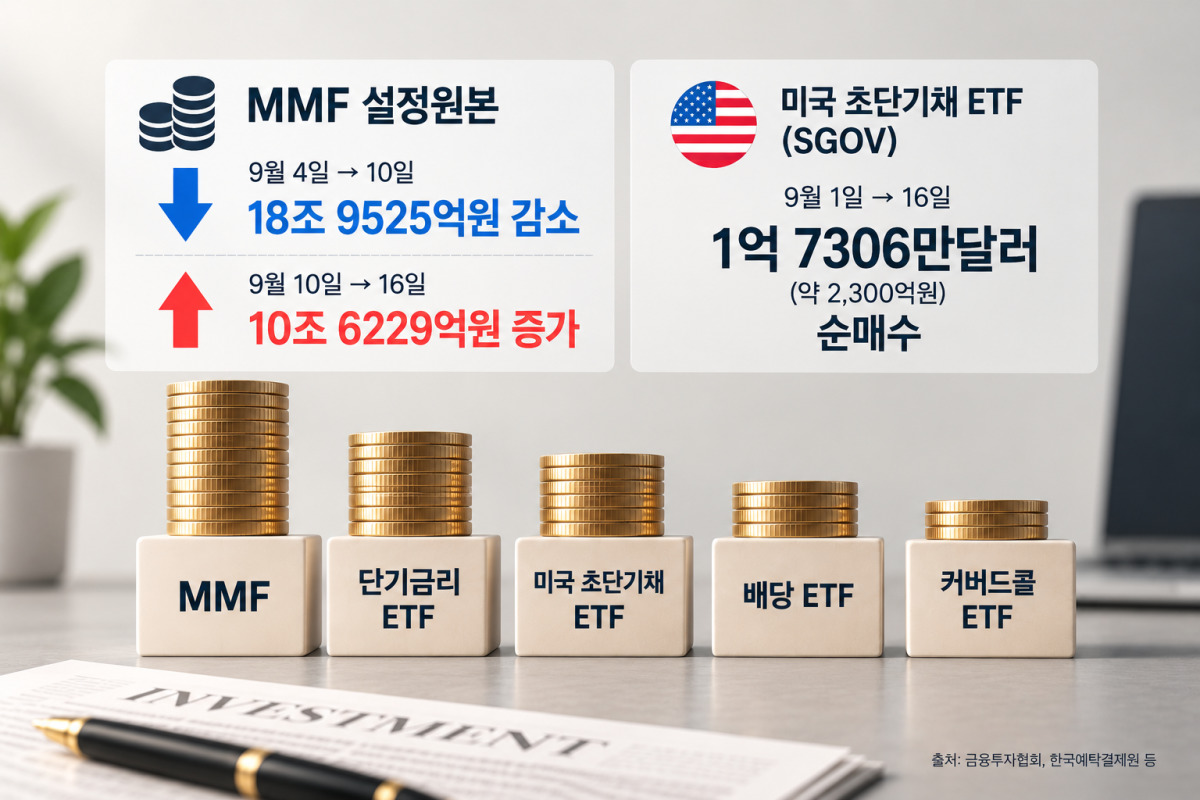
MMF는 국공채와 기업어음(CP), 양도성예금증서(CD) 등 만기가 짧은 금융상품에 투자하는 단기금융펀드다. 수시 입출금이 가능해 개인과 기업·기관의 단기 여유자금 운용에 활용되며, 설정액 증감은 단기 대기자금의 흐름을 보여주는 지표 중 하나로 꼽힌다.
이달 초 MMF 설정원본이 큰 폭으로 감소한 기간에는 증권계좌 주변의 대기자금이 늘었다. MMF 설정원본이 4일부터 10일까지 약 19조원 줄어드는 동안 투자자예탁금은 93조5500억원에서 107조6573억원으로 14조1073억원 증가했다. 이후 MMF 설정원본도 16일까지 10조원 넘게 회복되면서 이달 들어 단기 대기자금이 MMF와 증권계좌 주변에서 큰 폭으로 움직였다.
금리 인상 전망이 높아지는 과정에서는 단기금리형 상품으로도 자금이 들어왔다. 기준금리가 오르면 CD와 CP, 단기채 등 단기 금융상품의 금리도 영향을 받는다. 만기가 짧은 상품은 장기채보다 금리 변화에 따른 가격 민감도가 상대적으로 낮고, 만기가 돌아온 자산을 높아진 금리 수준에서 다시 운용할 수 있어 고금리 환경에서 이자수익을 확보하는 수단으로 활용된다.
Fed의 9월 금리 인상을 앞둔 지난 9일부터 16일까지 국내 단기금리 ETF 4종에는 총 1조3506억원이 순유입됐다. KODEX 머니마켓액티브에 6918억원이 들어왔고 KODEX CD금리액티브(합성) 2999억원, RISE 머니마켓액티브 1952억원, TIGER CD1년금리액티브(합성) 1637억원이 뒤를 이었다.
머니마켓 ETF는 초단기채와 CP, 전자단기사채 등 만기가 짧은 자산을 편입해 단기 시장금리에 연동된 수익을 추구한다. 기준금리가 높은 수준을 유지할 경우 편입 자산의 만기가 돌아올 때 상대적으로 금리가 높은 단기물로 재투자할 수 있어 높아진 금리가 상품 수익률에 반영되는 속도도 비교적 빠르다.
단기금리가 높은 수준을 유지할 가능성도 단기금리 상품에 대한 관심을 이어갈 요인으로 꼽힌다. 김명실 iM증권 연구원은 "연말까지 추가 25bp(1bp=0.01%포인트) 인상을 예상하며 시점은 12월이 유력하다"며 "미국 단기금리는 당분간 높은 수준을 유지할 가능성이 크다"고 말했다. 이어 최종금리가 4.00~4.25%에서 형성되고 추가 인상 가능성이 낮아질 경우 단기물은 높은 이자수익을 확보할 수 있는 환경이 이어질 것으로 전망했다.
해외 투자에서도 초단기채 수요가 나타났다. 이달 1일부터 16일까지 국내 투자자들은 만기 0~3개월 미국 국채에 투자하는 '아이셰어즈 0-3개월 미 국채 ETF(SGOV)'를 1억7306만달러 순매수했다. 한국예탁결제원 집계 기준 같은 기간 미국 증시 순매수 종목 가운데 가장 큰 규모다.
SGOV는 만기가 3개월 이하인 미국 국채를 편입해 장기채보다 금리 변화에 따른 가격 민감도가 낮고 국채에서 발생하는 이자를 재원으로 매월 분배금을 지급한다. 높은 단기금리를 활용하면서 장기채의 가격 변동 위험을 줄이려는 수요가 반영된 상품으로 꼽힌다.
글로벌 ETF 시장에서도 단기채로 자금이 향하고 있다. 지난 8월 미국 채권 ETF에는 550억달러가 유입돼 4개월 연속 월 500억달러 이상의 자금이 들어왔다. 올해 누적 유입액은 4070억달러로 지난해 연간 4480억달러에 근접했다. 특히 국채 ETF 유입액 가운데 단기 국채 ETF가 차지하는 비중은 94%에 달했다.
한수진 삼성증권 연구원은 금리 인상 우려가 높아지는 가운데 장기채의 가격 변동 위험을 줄이려는 수요가 단기 국채 ETF로 향하고 있다고 분석했다. 특히 국채 ETF 자금 유입이 단기물에 집중된 점을 들어 높은 단기금리를 활용하면서 듀레이션 위험을 낮추려는 움직임이 나타나고 있다고 봤다.
◆ 단기채 이자부터 주식 분배금까지…현금흐름 상품도 선택지
금리가 높은 수준을 유지할 경우 투자자들의 상품 선택 기준에도 변화가 나타날 것으로 전망된다. 증권가에서는 단기채에서 얻을 수 있는 이자수익이 높아진 만큼 주식형 상품에서도 가격 상승 가능성뿐 아니라 배당·분배금 등 투자기간 중 확보할 수 있는 현금흐름을 함께 비교하는 수요가 늘어날 것으로 보고 있다.
배당·커버드콜 ETF의 규모 변화는 상품별로 엇갈렸다. KODEX 200타겟위클리커버드콜의 시가총액은 지난 1일 5조7529억원에서 17일 5조8597억원으로 1068억원 증가했다. 같은 기간 종가는 2만495원에서 1만9850원으로 3.15% 하락했다.
TIGER 미국나스닥100타겟데일리커버드콜도 시가총액이 2조4348억원에서 2조4819억원으로 471억원 늘었다. TIGER 미국배당다우존스는 4조2990억원에서 4조3311억원으로 321억원 증가했다. 반면 KODEX 200커버드콜액티브는 8372억원에서 7642억원으로 729억원 감소했다.
ETF 시가총액에는 설정·환매에 따른 자금 이동과 시장가격 변동이 함께 반영돼 이를 순수한 자금 유입 규모로 보기는 어렵다. 상품별 증감은 엇갈렸지만 배당이나 옵션 프리미엄 등을 활용해 정기적으로 분배금을 지급하는 상품 역시 고금리 환경에서 투자자들이 비교하는 투자처 가운데 하나로 꼽힌다.
단기금리형 상품과 배당·커버드콜 상품은 수익을 확보하는 방식에서 차이가 있다. 단기채와 머니마켓 상품은 시장금리에 연동된 이자수익을 중심으로 운용한다. 고배당 ETF는 편입 기업의 배당을, 커버드콜 ETF는 주식 투자와 콜옵션 매도에서 발생하는 옵션 프리미엄 등을 분배 재원으로 활용한다. 배당·커버드콜 ETF는 주식형 상품인 만큼 기초자산 가격 변동에도 영향을 받는다.
이경자 삼성증권 연구원은 금리 상승기에는 자본차익보다 투자기간 중 확보할 수 있는 현금흐름의 중요성이 커질 수 있다고 분석했다. 이 연구원은 "금리 상승 압력이 클 때에는 할인율이 커질 자본차익보다 현금흐름의 중요성이 부각된다"며 "계약 기반 하에 현금흐름 가시성이 확보된 자산에 대한 선호가 높아질 수 있다"고 말했다.
시장에서는 고금리 환경이 이어질 경우 단기채 이자와 배당·분배금 등 투자기간 중 확보할 수 있는 현금흐름을 비교해 투자처를 선택하는 자금 이동이 이어질 것으로 전망한다.
nylee54@newspim.com