영상
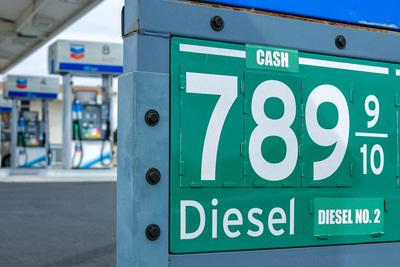
[서울=뉴스핌] 고인원 기자= 글로벌 원유 가격이 안정되더라도 디젤(경유) 가격은 2027년까지 높은 수준을 유지할 수 있다는 전망이 나왔다. 정유시설 부족으로 공급 여력이 제한된 상황에서 각국 정부와 기업이 고갈된 재고를 다시 채우기 시작하면 정제제품 수요가 공급 능력을 넘어설 수 있다는 이유에서다.
글로벌 투자은행 골드만삭스는 디젤 가격이 일정 수준 이상으로 유지돼 수요를 억제해야 글로벌 정유시장이 수급 균형을 맞출 수 있다고 분석했다.
니킬 반다리 골드만삭스 아시아·태평양 천연자원 리서치 공동 책임자는 5일(현지시간) CNBC에 "내년에도 일정 수준의 수요 파괴(demand destruction)가 이어질 수 있도록 석유제품 가격이 충분히 높은 수준을 유지할 필요가 있다"고 말했다.
골드만삭스는 2027년 글로벌 디젤과 항공유의 크랙 스프레드(crack spread)가 배럴당 평균 40달러를 웃돌 것으로 전망했다. 크랙 스프레드는 원유 가격과 정제제품 가격의 차이로, 정유사의 수익성을 보여주는 대표적인 지표다.
통상적인 크랙 스프레드가 배럴당 약 20달러라는 점을 고려하면 평년의 두 배가 넘는 수준이다.
특히 골드만삭스는 호르무즈 해협을 통과하는 원유 흐름이 점차 정상화되면서 브렌트유 가격이 배럴당 약 80달러에서 안정되더라도 디젤과 항공유 가격은 높은 수준을 유지할 것으로 내다봤다.
원유 공급이 정상화되더라도 이를 디젤과 항공유 등으로 가공할 정유 능력이 부족하기 때문이다.
반다리는 "내년에 수요가 조금이라도 반등한다면 글로벌 정유 시스템의 가동률은 지난 20년간 가장 높은 수준까지 올라가야 할 것"이라고 말했다.
◆ 원유는 있는데 정유시설이 없다…中 제외 생산능력 30만배럴 감소
문제는 정유시설이다.
골드만삭스는 중국을 제외한 지역의 정유 능력이 하루 약 30만배럴 감소하면서 2026년이 또 한 번 '정유 능력 마이너스 성장'의 해가 될 것으로 전망했다.
중동에서는 하루 약 200만배럴 규모의 정유 능력이 여전히 가동을 중단한 상태다. 러시아 정유시설의 피해까지 겹치면서 디젤 공급은 더욱 제한되고 있다.
미국 정유업계의 상황도 여유롭지 않다. 글로벌 정유 능력 감소를 보완하기 위해 높은 가동률을 유지해온 미국 정유시설은 그동안 미뤄왔던 정비를 실시해야 한다. 정비가 시작되면 일시적으로 정유 가동량이 줄어들 수밖에 없다.
골드만삭스는 지난달 21일 발표한 '글로벌 정유 슈퍼사이클(Global Refining Super Cycle)' 보고서에서 2026년 말 석유제품 재고가 2015년 이후 가장 낮은 수준까지 떨어질 가능성이 있다고 전망했다.
걸프 지역의 원유 수출이 회복되는 것도 당장 해결책이 되기는 어렵다. 원유 수출은 정상화되고 있지만 디젤과 휘발유, 항공유 등 정제제품 수출은 여전히 제한돼 있기 때문이다.
◆ "수요 사라진 게 아니다"…재고 다시 채우는 데 최대 2년
최근 나타난 석유제품 수요 감소가 실제 수요 자체의 소멸을 의미하지 않는다는 분석도 나온다.
CLSA의 바덴 무어 자원·에너지 리서치 애널리스트는 "석유제품의 기초 수요는 대체로 온전하게 유지되고 있다"고 말했다.
최근 수요가 약해 보이는 것은 기업과 소비자가 재고 관리와 비축유 방출, 소비 억제, 정유시설 최적화 등을 통해 부족한 공급에 대응했기 때문이라는 설명이다.
문제는 이렇게 줄어든 재고를 결국 다시 채워야 한다는 점이다.
무어는 실제 소비를 충족하면서 동시에 글로벌 재고까지 정상 수준으로 회복시키는 데 최대 2년이 걸릴 수 있다고 전망했다.
이는 향후 경기 회복으로 석유제품 소비가 늘어날 경우 실제 소비 수요와 재고 확충 수요가 동시에 발생할 수 있다는 의미다.
◆ G7, 1억배럴 방출에 가격 급락…"이번 겨울만 버틸 뿐"
각국 정부는 비축유 방출로 급한 불을 끄고 있다.
주요 7국(G7)은 지난 2일 앞으로 4개월 동안 원유와 정제제품 1억배럴을 방출하기로 합의했다. 특히 첫 20일 동안 상당한 규모의 디젤을 앞당겨 시장에 공급하기로 했다.
발표 직후 유럽 가스오일 선물은 5.75% 급락했다.
하지만 전문가들은 비축유 방출이 장기적인 가격 안정으로 이어지기는 어렵다고 보고 있다.
아민 나세르 사우디아람코 최고경영자(CEO)는 긴급 비축유 방출이 "이번 겨울을 버틸 시간을 벌어줄 수는 있지만" 장기적인 공급 문제를 해결할 수는 없다고 말했다.
CLSA의 무어도 "긴급 비축유 방출은 유동성 문제를 해결할 뿐 근본적인 재고 문제를 해결하지 못한다"고 지적했다.
비축유를 방출하면 당장의 시장 공급은 늘어나지만 전체 재고는 오히려 줄어든다. 결국 나중에 방출한 물량을 다시 채워야 하기 때문에 재고 확충 자체가 또 다른 수요로 돌아온다는 것이다.
코파스(Coface)의 버나드 아우 아시아·태평양 수석 이코노미스트도 비축유 방출 효과는 "구조적이라기보다는 일시적"이라고 평가했다.
결국 글로벌 석유시장은 원유 공급 부족보다 '정유 능력 부족'이 더 큰 문제로 떠오르고 있다. 호르무즈 해협을 통한 원유 공급이 정상화되면서 브렌트유가 배럴당 80달러 수준으로 내려가더라도 디젤과 항공유 공급은 빠르게 늘어나기 어렵다는 것이다.
여기에 경기 회복에 따른 소비 증가와 고갈된 재고를 다시 채우려는 수요까지 겹칠 경우 정유시설 가동률은 20년 만의 최고 수준까지 올라갈 수 있다. 골드만삭스가 2027년까지 높은 디젤 가격이 필요하다고 보는 이유다.
koinwon@newspim.com