영상
[서울=뉴스핌] 전미옥 기자 = KB증권은 카카오뱅크의 올해 3분기 실적이 시장 기대치를 밑돌 것으로 전망했다. 다만 비대면 잔금대출과 개인사업자 부동산담보대출 등을 통해 4분기부터 성장 우려가 완화될 것으로 내다봤다.
7일 KB증권에 따르면 카카오뱅크의 3분기 별도 기준 순이익은 1251억원으로 전년 동기 대비 12.3% 증가하지만 시장 컨센서스는 12.0% 하회할 것으로 예상됐다. 자금운용손익 부진과 경상적인 충당금 부담 증가가 영향을 미칠 것으로 분석됐다.
원화대출은 전분기 대비 1.3% 증가하고 순이자마진(NIM)은 4bp(1bp=0.01%포인트) 개선될 것으로 전망됐다. 개인사업자와 신용대출 중심으로 대출이 늘고 가계대출 스프레드와 예대율도 개선될 것이란 분석이다. 반면 금리 상승 영향으로 비이자이익은 부진할 것으로 예상됐다.
KB증권은 4분기부터 대출 성장세가 회복될 가능성에 주목했다. 비대면 잔금대출 출시와 개인사업자 부동산담보대출 시장 진출이 성장 동력으로 작용할 수 있다는 판단이다. 특히 잔금대출 시장은 수요 증가에 비해 자금 공급이 빠르게 늘지 않아 카카오뱅크에 성장과 마진, 포트폴리오 다변화 측면에서 기회가 될 것으로 평가했다.
스테이블코인 기반 송금·결제와 디지털 월렛 등 디지털자산 사업도 중장기 성장 요인으로 제시했다.
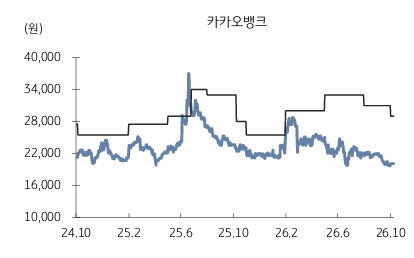
KB증권은 카카오뱅크에 대한 투자의견 '매수(Buy)'를 유지했지만 목표주가는 기존 3만1000원에서 2만9000원으로 6.5% 하향했다. 3분기 대출 성장 부진과 금리 상승에 따른 자금운용손익 악화를 반영했다.
romeok@newspim.com