영상
[서울=뉴스핌] 양태훈 기자 = 한국투자증권이 LIG디펜스앤에어로스페이스의 목표주가를 '120만원'에서 '100만원'으로 16.7% 낮췄다. 글로벌 방산업체들의 밸류에이션 하락을 반영한 조정이다. 투자의견은 '매수'를 유지했다.
19일 한국투자증권 장남현 연구원은 보고서에서 "이에 따라 카타르 등 중동 국가와의 천궁-II 수출 계약과 아랍에미리트(UAE)의 대규모 통합 방공망 패키지 수출 계약이 연내 가시화될 것이다"라고 전망했다.
수주 확대를 기대하는 근거는 중동 국가들의 방공망 확충 수요다. 장 연구원은 "중동과 유럽, 아시아 등 단기간 내 방공망 확충이 필요한 국가들의 초과 수요가 천궁-II 수출 증가로 이어질 전망이다"라고 분석했다.
한국투자증권은 이러한 방공망 수요가 카타르를 비롯한 중동 지역의 신규 계약으로 이어질 것으로 예상했다. UAE의 대규모 통합 방공망 패키지 수출도 연내 가시화될 것으로 내다봤다.
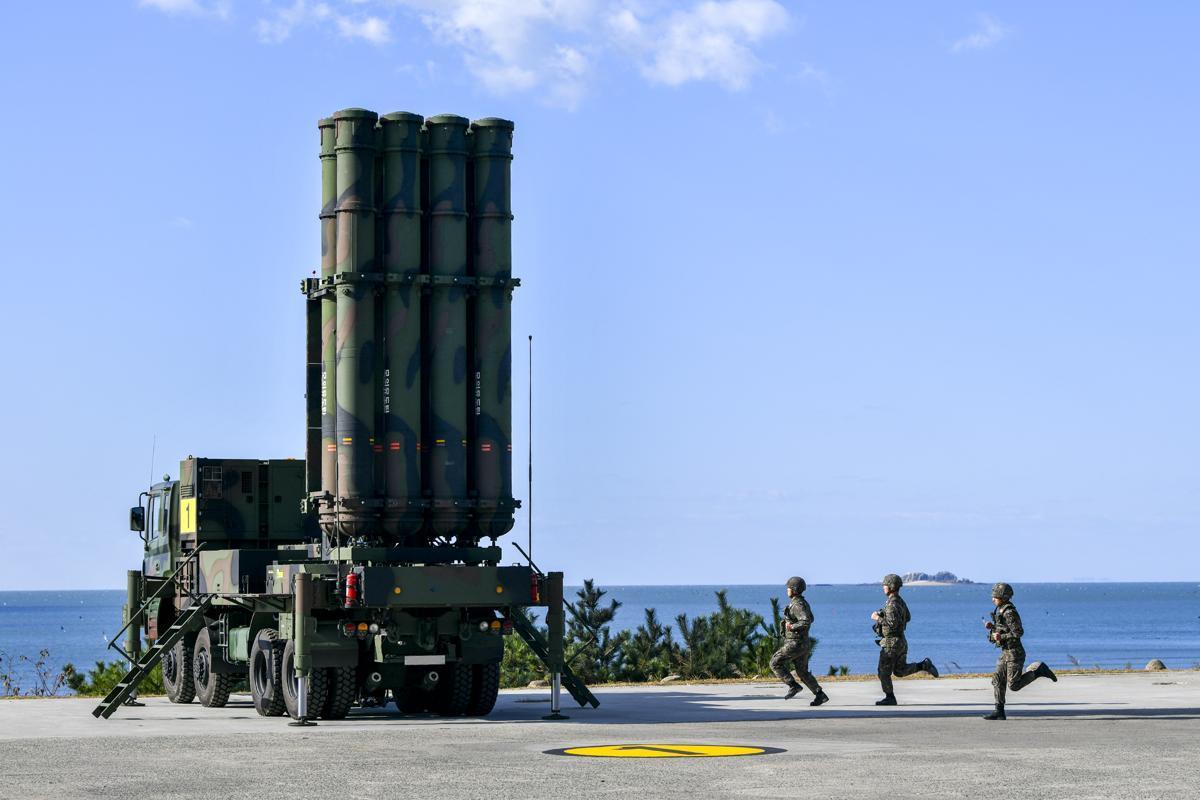
기존 수출 계약에 따른 매출도 확대될 것으로 봤다. 한국투자증권은 올해부터 UAE 천궁-II 사업의 매출 인식 규모가 커지고, 사우디아라비아 천궁-II 사업도 4분기부터 본격적으로 매출에 반영될 것으로 예상했다. 중동향 수출 매출 비중이 본격적으로 확대되는 구간에 진입했다는 평가다.
이에 따라 해외 매출 비중은 2026년 25.4%에서 2027년 27.2%, 2028년 30.2%로 높아질 것으로 추정했다. 한국투자증권은 수출 사업의 영업이익률이 20% 이상에 달할 것으로 예상하면서 해외 매출 확대가 전체 수익성 개선으로 이어질 것으로 분석했다.
중장기 이익 성장 전망도 제시했다. 한국투자증권은 2025~2028년 EPS 추정치의 연평균 성장률을 43.9%로 제시했다. 2025년 1만1604원인 EPS가 2028년에는 3만4570원으로 늘어날 것으로 추산했다.
AI MY뉴스 AI 추천
2027년 매출액은 6조1550억원, 영업이익은 6120억원으로 예상했다. 영업이익은 2026년 전망치인 4331억원보다 41.3% 증가할 것으로 추정했다.
다만 3분기 실적은 시장 기대에 일부 못 미칠 것으로 내다봤다. 연결 매출액은 1조2062억원으로 전년 동기 대비 15.0% 증가하고, 영업이익은 1019억원으로 13.7% 늘어날 것으로 추정했다. 영업이익 전망치는 시장 예상치인 1072억원보다 약 5% 낮은 수준이다.
수출 사업 매출액은 전년 동기 대비 78.5% 증가한 2963억원으로 예상했다. 다만 환율 변동에 따른 수익성 악화로 수출 사업 영업이익률은 전분기 대비 4.8%포인트 하락한 22.4%에 그칠 것으로 봤다. 하반기에는 1500억원 이상의 자체 개발비가 반영될 것으로도 추정했다.
한국투자증권은 이 같은 단기 실적 부담에도 중동향 수출 매출 확대와 신규 방공망 계약 가능성을 긍정적으로 평가했다. 해외 매출 비중이 높아지면서 중장기 이익 성장세가 이어질 것으로 전망했다.
dconnect@newspim.com