영상
인공지능(AI)발 신용쇼크가 확산하고 있다. 네오클라우드 업계에서 시작된 불씨는 하이퍼스케일러 진영(빅테크)으로 옮겨붙었다. 시장은 이들의 장밋빛 성장 전망보다 부채위험에 한층 민감해졌다. 구멍 난 현금흐름과 높아진 조달금리에도, 빚을 더 끌어다 인프라를 확충하겠다는 경영진들을 향해 주주와 회사채 투자자들은 계속 경고를 보내는 중이다. AI 성장 신화에 가려졌던 장애물들도 새삼 존재감을 드러내며 경고의 데시벨을 높이고 있다. 자산시장 내 부(富)의 파괴를 동반하는 이러한 흐름은 자기실현적 위기의 속성을 지님과 동시에 실물경기로 전염 위험을 높인다.
[시드니=뉴스핌] 권지언 특파원 = 코로나19 팬데믹 시기 사상 최저 수준의 금리로 발행된 미국 회사채의 만기가 내년부터 본격적으로 돌아온다. 인공지능(AI) 인프라 투자를 위한 빅테크의 채권 발행 러시가 조달시장의 부담을 키운 상황이어서, 차환 부담이 AI와 무관한 기업들로 번지는 구간이 다가오고 있다는 경고가 나온다.
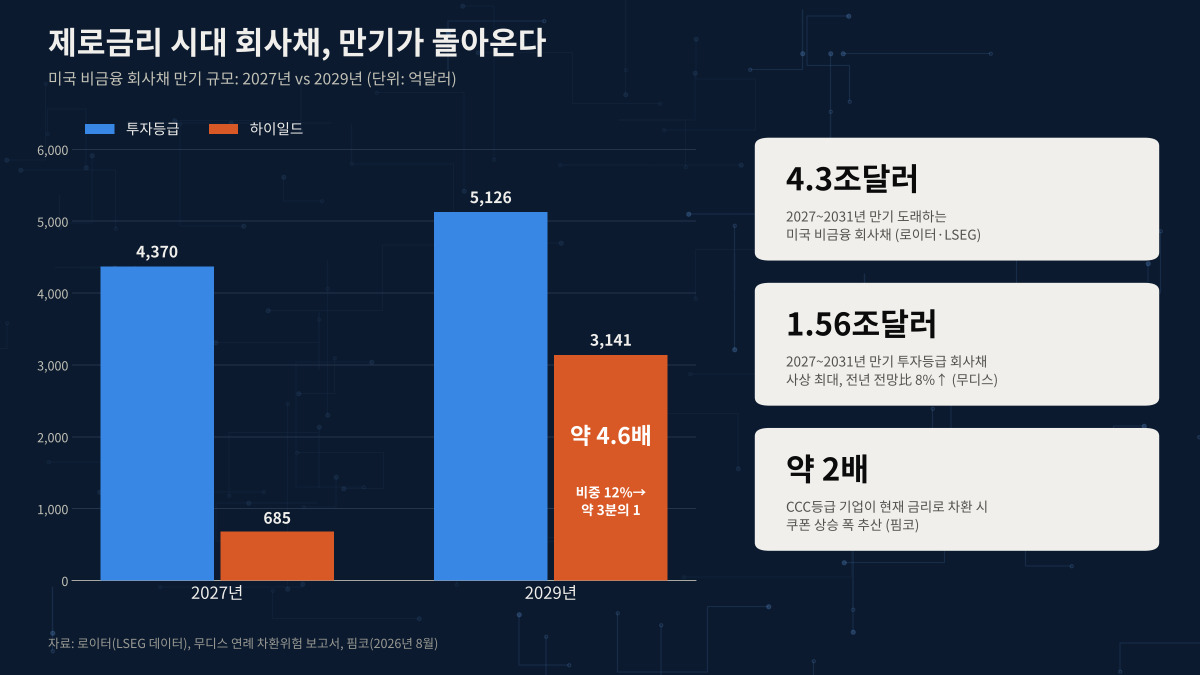
로이터가 런던증권거래소그룹(LSEG) 데이터를 분석한 결과에 따르면 미국 시장에서 발행된 비금융 회사채 가운데 약 4조3000억달러어치가 2027년부터 2031년 사이 만기를 맞는다. 연간 만기 규모는 2027년 약 5720억달러에서 2030년 약 1조300억달러로 불어난다.
◆ 제로금리 시대 회사채, 고금리 시장으로 돌아온다
2020~2021년은 미국 회사채 발행 시장이 활기차게 돌아가던 시기였다. 기준금리가 사실상 제로였던 2020년 미국 기업들은 투자등급 시장 사상 가장 낮은 쿠폰(표면금리)으로 채권을 쏟아냈다. 하이일드 채권 발행액도 2020년과 2021년 연속으로 사상 최대를 경신했다.
당시 발행된 5~10년 만기 채권이 이제 만기를 맞는다. 쿠폰이 낮을 때는 감당할 만했던 부채를 이번에는 전혀 다른 금리 환경에서 다시 조달해야 한다. AI 인프라 기업들이 밀어 올린 회사채 금리, 그리고 코어위브 등 네오클라우드 업계가 촉발한 신용시장 쇼크가 비(非) AI 기업들로 옮겨붙을 위험이 다가오고 있는 것이다.
부담은 신용등급이 낮은 기업에 집중된다. LSEG에 따르면 하이일드 채권 만기 규모는 2027년 약 685억달러에서 2029년 3141억달러로 급증한다. 전체 만기에서 하이일드가 차지하는 비중도 2027년 12%에서 2029년 약 3분의 1로 높아진다.
무디스의 연례 차환 위험 보고서도 같은 흐름을 짚었다. 2027~2031년 만기가 돌아오는 미국 투자등급 회사채는 사상 최대인 1조5600억달러로 지난해 전망보다 8% 늘었다. 투기등급 채권의 차환 수요는 1조9200억달러로 지난해와 비슷했지만, 향후 2년 안에 만기가 돌아오는 기업 가운데 부실 징후를 보이는 곳이 크게 늘었다.
◆ AI가 키운 자금 수요…청구서는 모두에게
AI 인프라 투자 확대는 빅테크의 자금 조달 수요를 키우고 있다.
로이터 브레이킹뷰스에 따르면 하이퍼스케일러들은 올 들어 약 2250억달러의 무담보 회사채를 발행했고, 모간스탠리는 내년 이들의 잉여현금흐름(FCF) 적자를 약 5500억달러로 추산했다. 여기에 팬데믹 시기 저금리로 발행한 회사채의 만기 도래가 본격화하면, 시장은 AI 투자 자금과 기존 부채 차환 수요를 동시에 소화해야 한다.
무디스는 투자등급 만기 증가분의 상당 부분이 AI 인프라 구축 자금을 마련하려는 기술·서비스 기업의 채권 발행에서 비롯됐다고 분석했다. 앞으로의 발행 규모는 더 커진다. 골드만삭스는 아마존·알파벳·메타·마이크로소프트·오라클 등 하이퍼스케일러의 총 채권 발행액이 내년 4200억달러로 올해 추정치보다 60% 늘어날 것으로 전망했다.
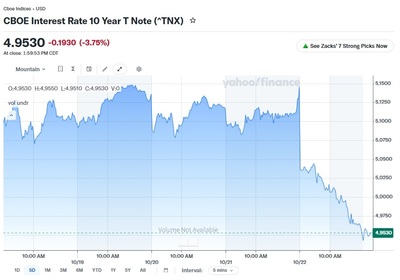
골드만은 AI 인프라 관련 회사채 발행이 재정적자, 국채 공급 증가와 함께 올해 이미 장기금리에 상승 압력을 가하고 있다고 진단했다. 블룸버그에 따르면 뱅크오브아메리카(BofA) 이코노미스트들은 올해 회사채와 주택저당증권(MBS) 발행 증가 등이 미 10년물 국채금리를 약 0.3%포인트 끌어올린 것으로 추산했다.
국채금리가 오르면 병원, 유통업체, 유틸리티 등 AI와 무관한 기업의 조달 비용도 함께 뛴다.
AI 채권이 몸집을 키우는 동안 다른 기업의 상대적 조달 여건은 나빠졌다. 이탈리아 중앙은행 연구진은 챗GPT 출시 이후 하이퍼스케일러 채권 금리가 다른 비금융기업 대비 약 29bp 낮았고, 'AI 패자'로 꼽히는 소프트웨어 기업과의 격차는 약 42bp로 더 벌어졌다고 분석했다.
시장의 문턱도 높아졌다. CNBC에 따르면 신용도가 낮은 발행사의 신규 채권 발행은 다음 달 3일 중간선거 이후까지 사실상 멈춘 상태다.
◆ 당장은 감당 가능…약한 고리는 CCC등급
시장 전체로 보면 당장의 차환 위험은 관리 가능하다는 평가도 있다. 핌코에 따르면 미국 투자등급 기업의 이자보상배율 중간값은 약 6배, 하이일드 기업은 약 3배로 여전히 양호하다. 핌코는 AI 채권 발행이 국채 수요를 직접 밀어내고 있다는 증거는 아직 제한적이라고 봤다.
다만 2027~2028년 만기 채권만 놓고 보면 투자등급 기업의 평균 쿠폰 상승 폭이 BB등급보다 클 수 있다. 하이일드 기업은 대체로 만기를 짧게 발행해 이미 고금리로 차환을 상당 부분 마쳤지만, 장기채를 발행해 온 투자등급 기업은 아직 고금리 차환을 거치지 않았기 때문이다.
가장 취약한 고리는 최하위 등급이다. 핌코는 CCC등급 기업이 2027~2028년 만기 채권을 현재 지수 금리로 차환할 경우 쿠폰이 지금의 두 배 수준으로 뛸 수 있다고 추산했다.
비상장 대출 시장에서도 균열이 감지된다. 무디스는 사모신용 차입 기업의 부도율이 4.0%로 집계되지만, 이자 현물지급(PIK) 전환이나 만기 연장 같은 사실상의 부실 교환까지 포함하면 5.8%로 높아진다고 분석했다.
로트피 카루이(Lotfi Karoui) 핌코 크레딧 전략가는 보고서에서 "성장 둔화와 경기 후반부 역풍이 이익을 더 끌어내린다면, CCC 기업들의 높은 차환 비용은 취약한 재무구조 탓에 심각한 고통의 지점이 될 것"이라고 경고했다.
만기 부담이 취약 기업의 현금흐름을 압박할 경우, 신용경색은 AI 생태계를 넘어 일반 기업의 투자와 고용으로 번질 수 있다.
kwonjiun@newspim.com