영상
이 기사는 10월 30일 오전 09시16분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠입니다. 원문은 10월29일 블룸버그통신 기사(Sandisk Posts Strong Profit, Upbeat Outlook on Growing AI Demand)입니다.
[서울=뉴스핌] 이홍규 기자 = 샌디스크(SNDK)가 시장 예상을 웃도는 실적과 가이던스(실적 전망치)를 내놨다. 데이터센터 구축 확대로 수요가 늘고 메모리 공급 부족으로 가격이 높은 수준을 유지한 영향이다.
플래시 메모리 제조업체인 샌디스크는 회계연도 2분기 매출이 122억달러에서 126억달러 사이가 될 것으로 전망했다. 애널리스트 추정치인 121억달러를 웃도는 수준이다. 1분기 매출과 조정 주당순이익(EPS) 및 조정 매출총이익률도 모두 시장 예상을 상회(주가는 시간 외 3.8% 하락)했다.
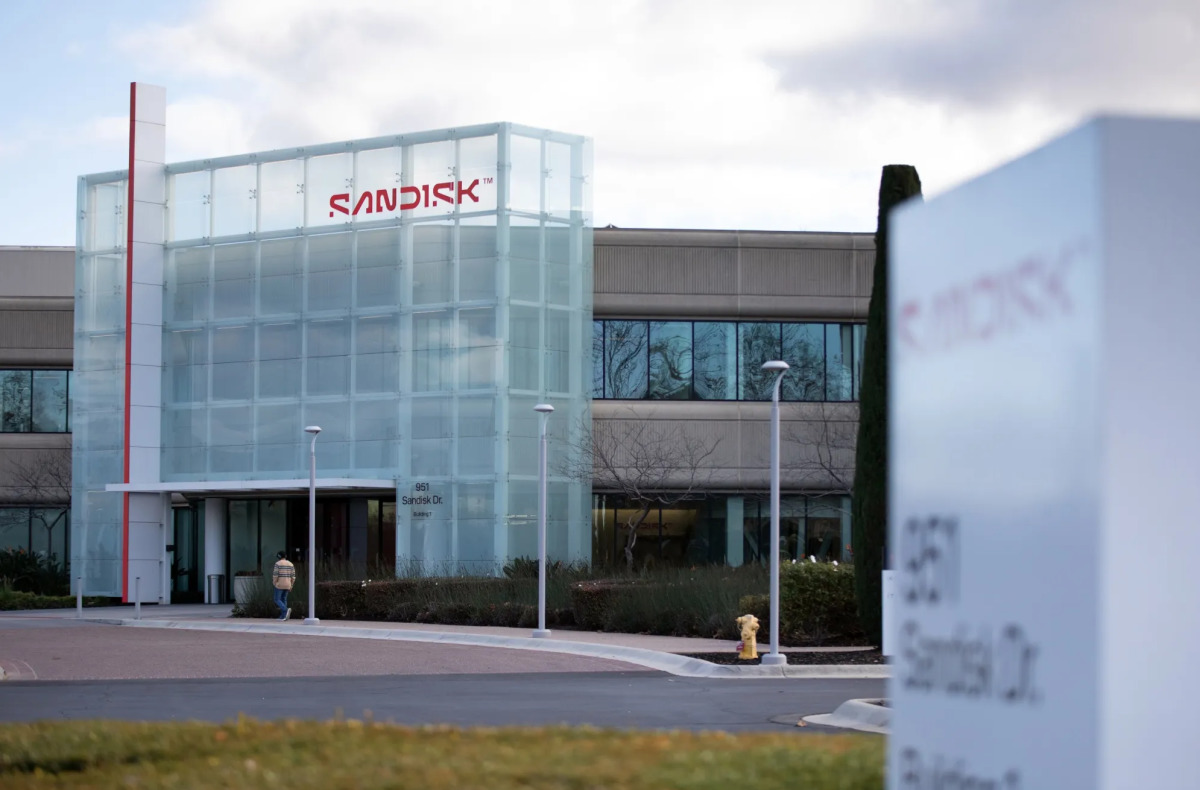
샌디스크는 AI 기반 플래시 스토리지 수요와 2030 회계연도 이후까지 이어지는 고객사들의 신호를 근거로 장기 전망에 자신감을 나타냈다.
메모리 반도체 관련주는 시장이 대규모 AI 투자의 영향을 가늠하는 가운데 투자자들의 면밀한 검증을 받고 있다.
웨스턴디지털(WDC)과 씨게이트테크놀로지홀딩스(STX)의 실적도 시장 예상을 크게 웃돌았으나 투자자들은 AI 업계의 막대한 지출 계획이 얼마나 지속될 수 있을지에 의문을 제기했다. 씨게이트는 시장의 높은 기대에 못 미치는 전망치를 내놓으면서 주가가 하락했고 웨스턴디지털은 설비투자(CAPEX) 지출이 AI 지출의 지속성에 대한 우려를 키우면서 주가가 떨어졌다.
샌디스크의 1분기 영업현금흐름은 64억달러로 애널리스트 예상치인 67억달러에 못 미쳤다.
bernard0202@newspim.com