영상
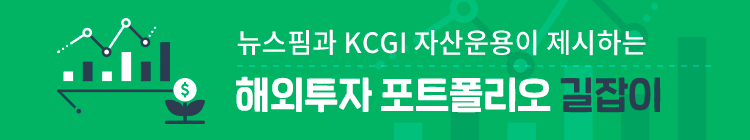
[서울=뉴스핌] 오영상 기자 = 일본 낸드플래시 메모리 업체 키옥시아홀딩스 주가가 분기 실적 전망에 대한 실망감에 급락했다.
인공지능(AI) 데이터센터용 메모리 수요가 강세를 이어가고 있지만, 10~12월 이익 증가세가 직전 분기와 비교해 사실상 멈출 것으로 예상되면서 투자자들이 성장 지속성을 의심하기 시작했다.
회사는 공급 계약과 수요 전망을 근거로 내년 이후 실적 회복에 자신감을 보였지만, 시장에서는 이번 실적 정체가 일시적인 조정인지 이미 정점을 지난 신호인지에 주목하고 있다.
2일 도쿄증시에서 키옥시아 주가는 한때 전 거래일보다 15% 하락한 1만1450엔을 기록했다. 지난달 30일 발표한 2026년 10~12월 실적 전망이 시장 기대에 못 미친 영향이다. 키옥시아와 공동 사업을 하는 미국 샌디스크 주가도 실적 발표 당일 뉴욕증시에서 13% 하락했다.
키옥시아는 10~12월 연결 순이익(IFRS 기준)을 1조3600억엔으로 전망했다. 전년 동기 대비 15배에 달하지만, 직전 분기인 7~9월과 비교하면 소폭 증가에 그친다. 매출은 2조5000억엔, 영업이익은 1조9950억엔으로 각각 직전 분기보다 조금 늘어나는 수준이다. 모두 시장 예상치를 10% 이상 밑돌았다.
회사는 실적 증가세가 둔화하는 이유로 세 가지를 들었다. 우선 AI 투자 수요에 대응하기 위해 7~9월에 판매를 앞당겼다. 이에 따라 10~12월 판매량은 직전 분기와 거의 비슷할 것으로 예상된다.

데이터센터용 제품 비중이 커지면서 생산 리드타임이 길어진 점도 영향을 미쳤다. 일부 매출이 2027년 1~3월로 이연될 전망이다. 여기에 환율 가정도 실적에 부담이다. 회사는 예상 환율을 달러당 157엔으로 조정했는데, 이는 직전 분기 가정보다 4엔가량 엔화 강세를 반영한 것이다. 환율 변화는 영업이익을 약 550억엔 줄이는 요인으로 작용할 것으로 추산됐다.
메모리 가격 상승에 따른 수익 개선 효과도 환율 부담을 완전히 상쇄하지 못할 수 있다. 10~12월 판매 물량의 절반가량은 아직 가격이 확정되지 않아, 향후 실적 변동성이 남아 있다.
키옥시아 경영진은 실적 전망의 일시적 둔화라는 점을 강조했다. 지난달 30일 실적 설명회에서 가와무라 요시히코 부사장 겸 최고재무책임자(CFO)는 "원래 3분기(10~12월)에 반영돼야 할 매출이 2분기(7~9월)와 4분기(2027년 1~3월)로 나뉘었다"며 "4분기에는 크게 회복해 올라올 것"이라고 말했다.
수요와 공급 계약 상황도 회사가 자신감을 보이는 근거다. 키옥시아는 2027년 생산능력 전량에 공급처가 정해져 사실상 '완판' 상태이며, 2028년 생산능력도 장기 공급계약으로 절반가량 채웠다고 밝혔다. 2029년과 2030년 등 장기 전망에 대해서도 고객과 논의를 시작했다고 설명했다.
goldendog@newspim.com