영상
[서울=뉴스핌] 설희 기자= 지난 20년간 코스닥시장에 신규 상장한 기업은 1353개사에 달했지만 퇴출된 기업은 415개사에 그친 것으로 나타났다. 벤처캐피털(VC)의 기업공개(IPO) 중심 투자금 회수 관행이 조기 상장 압력으로 작용하고 부실기업의 퇴출 지연이 기관투자와 장기투자를 위축시키는 악순환을 초래했다는 분석이 나왔다.
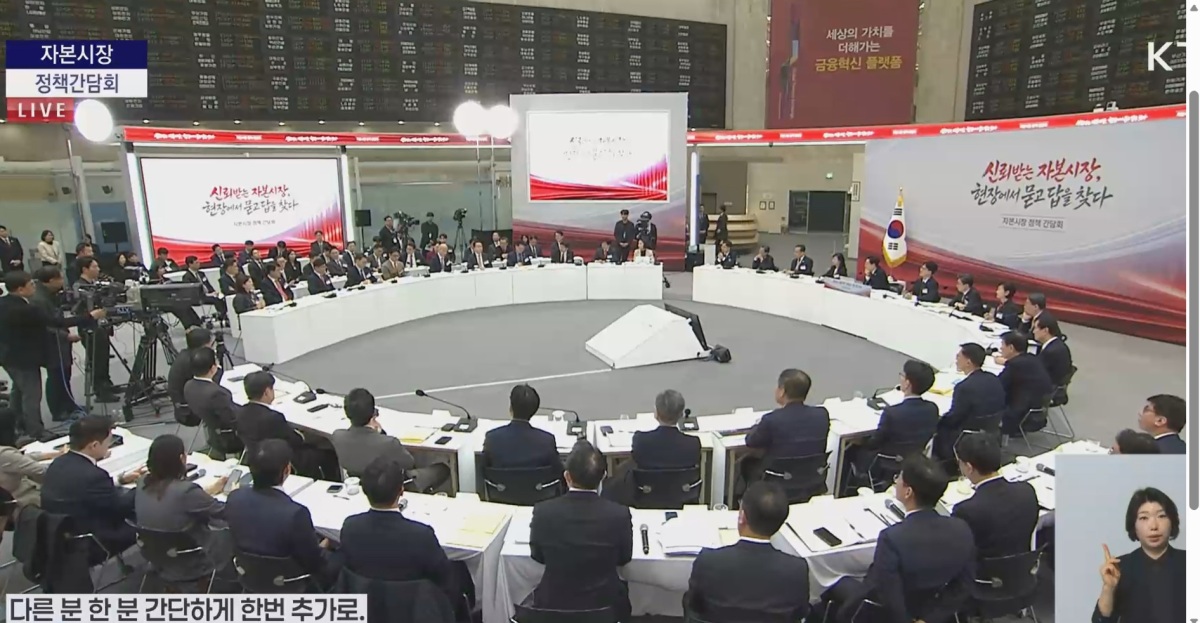
13일 금융위원회에 따르면 임형준 한국금융연구원 연구위원은 이날 서울 여의도에서 열린 자본시장 정책 간담회에서 '벤처투자 생태계와 코스닥시장 재설계'를 주제로 이 같은 내용을 발표했다. 임 연구위원은 "시장 내 취약 기업들이 많아지고 불공정 거래 위험이 확대됐다"고 지적했다. 이에 코스닥 시장의 신뢰 회복을 위해 진입과 퇴출 구조를 함께 개선해야 한다고 강조했다.
◆ 한계기업 32.6%…신규 상장 후 주가 수익률 중위값 -17.1%
발표자료에 따르면 코스닥 한계기업 비중은 지난 2017년 13.1%에서 지난해 32.6%로 19.5%포인트 상승했다. 지난 6일 기준 시가총액 300억원 미만 기업도 전체 1759개사 가운데 392개사에 달했다.
임 연구위원은 코스닥의 첫 번째 구조적 문제로 벤처투자 자금의 IPO 회수 편중을 꼽았다. 국내 VC의 투자 회수 건수 중 IPO 비중은 37.3%로 미국(4.7%)과 유럽(9.0%)을 크게 웃돌았다. 국내 VC의 일반적인 존속기간은 7~8년인 반면 창업부터 IPO까지 걸리는 평균 기간은 14.4년으로 나타났다.
신규 상장기업의 성과도 부진했다. 지난 2016년 1월부터 지난해 9월까지 코스닥에 상장한 775개사의 상장 12개월 후 주가변동률 중위값은 -17.1%였다. 기술평가특례 상장기업은 -20.6%, 사업모델특례 상장기업은 -51.6%로 집계됐다.
두 번째 문제는 퇴출 지연이다. 임 연구위원은 "두 번째 이슈는 퇴출 지연이다"며 "시총 규모나 시장 유동성이 미미한 소형주가 다수이다 보니 기관 입장에서 대규모 거래도 어렵고 시장 교란 위험도 크고 기업 가치 정보도 제한적인 코스닥 투자가 위축될 수밖에 없다"고 설명했다.
실제로 지난 2023년부터 지난해까지 코스닥 상장기업 1742개사 중 586개사는 하루 거래대금이 1억원 미만인 날이 전체 거래일의 20%를 넘었다. 지난해 6월부터 올해 6월까지 증권사 기업분석 보고서가 한 건도 발간되지 않은 코스닥 기업도 60%에 달했다.
AI MY뉴스 AI 추천
◆ M&A·세컨더리시장 활성화…코스닥 시장 분리도 제안
임 연구위원은 우수한 성장기업이 활발히 상장하고 부실기업은 질서 있게 퇴출되는 '다산다사(多産多死)' 환경을 정책 목표로 제시했다.
이를 위해 IPO 이전 단계에서는 인수합병(M&A)과 기존 투자지분을 거래하는 세컨더리시장을 활성화해 벤처투자 회수경로를 다변화해야 한다고 제안했다. IPO 단계에서는 업종별 맞춤형 심사 기준 등을 통해 성장기업의 진입을 유연하게 허용하되, 상장 주관사와 기관투자자의 책임을 강화할 필요가 있다고 봤다.
시장구조 개편 방안으로는 코스닥 기업을 우량·고성장기업과 하위 기업군으로 구분하는 세그먼트 분리도 제시했다. 우량기업에 대한 장기·기관투자 자금 유입을 촉진하고 코스피 이전상장 유인을 줄일 수 있다는 분석이다.
하위 기업군에 대한 낙인효과와 상장 초기 성장기업의 피해 가능성도 함께 지적했다. 임 연구위원은 "이러한 효과는 시장의 기대보다는 조금 더 장기적으로 점차 확대될 수 있다고 생각한다"며 시장 개편 이후 지속적인 운영과 보완이 중요하다고 설명했다.
연기금의 코스닥 투자 확대와 한국거래소의 기업설명회(IR) 유도, 공공자금 거래 증권사 선정 시 코스닥 기업분석 활동을 평가하는 방안도 제시됐다.
winter1004@newspim.com