영상
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 10월 20일 블룸버그통신 기사(CoreWeave's Business Is Sound Despite Debt Fears, JPMorgan Says)입니다.
[서울=뉴스핌] 김현영 기자 = 코어위브(종목코드: CRWV)의 불어나는 부채와 빠른 현금 소진에 대한 투자자들의 우려가 지나치다는 분석이 나왔다. JP모간체이스 애널리스트들은 코어위브의 자금 수요가 부진한 프로젝트 수익성이 아니라 급속한 사업 확장에서 비롯된 것이라고 진단했다.
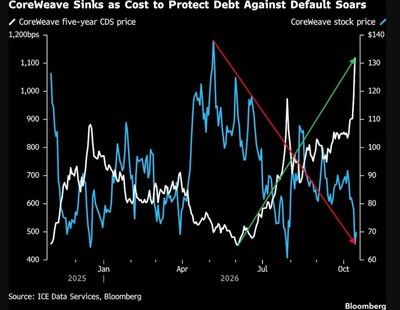
AI 컴퓨팅 인프라 기업인 코어위브의 주가는 지난주 약 20% 급락했다. 채권 금리 상승으로 부채에 기댄 확장 전략에 대한 우려가 커진 데다 시장 전반의 매도세까지 겹쳤다. AI 산업의 막대한 인프라 투자에 걸맞은 수익을 AI 매출이 뒷받침할 수 있을지 의문을 제기한 가트너의 전망도 투자 심리를 더욱 위축시켰다.
그러나 사믹 채터지 등 JP모간 주식 애널리스트들은 지난 16일 보고서에서 코어위브의 비즈니스 모델이 여전히 건전하다고 평가했다. 이들은 컴퓨팅 파워에 대한 강력한 수요와 함께, 신규 설비 가동 이전에 고객을 확보하는 장기 '테이크 오어 페이(take-or-pay)' 계약 구조를 근거로 들었다.
애널리스트들은 일반적인 5년 계약의 무차입 내부수익률(IRR)이 10%대 중반에 이르러, 회사의 추정 가중평균 자본비용인 9~11%를 웃도는 것으로 추산했다.
이들은 "통상적인 5년 계약 기준으로 프로젝트 단위의 수익성이 탄탄할 뿐 아니라, 5년 계약 기간이 끝난 뒤 GPU를 재계약하는 데서 추가적인 수익화 여지도 있다"고 덧붙였다.
계약 구조 자체도 부채 리스크에 대한 완충 장치 역할을 한다는 분석이다. JP모간에 따르면 보수적인 시나리오에서 설비투자 규모는 5년 계약 가치의 약 51%이며, 이 가운데 약 80%가 자산 단위 차입으로 조달된다. 해당 차입금을 상환한 뒤에도 코어위브는 계약 가치의 약 16%에 해당하는 현금을 보유할 수 있으며, 이는 계약을 갱신하지 않더라도 약 5년간의 데이터센터 관련 비용을 감당할 수 있는 수준이다.
다만 공격적인 확장 기조로 인해 단기적으로는 현금흐름 압박이 이어질 전망이다. JP모간은 완전 가동되는 설비 1기가와트(GW)당 연간 100억~150억 달러의 매출을 올릴 수 있다고 추정했다. 반면 1GW를 추가하는 데는 350억 달러 이상의 초기 설비투자가 필요하다.
AI MY뉴스 AI 추천
애널리스트들은 "현금 소진은 개별 프로젝트의 수익성이 나빠서가 아니라, 현재 가동 중인 설비 규모에 비해 매년 증설되는 설비 규모가 크기 때문"이라고 설명했다.
JP모간은 코어위브가 기존 사업에서 창출한 현금만으로 확장 자금을 충당하려면 2030년은 돼야 할 것으로 내다봤다. 이 시점에는 가동 설비 규모가 연간 증설 규모의 약 4~5배에 이를 것으로 예상된다.
이에 앞서 골드만삭스는 19일 코어위브 투자의견을 '중립'에서 '매수'로 올렸다. 목표주가는 139달러에서 106달러로 낮췄지만, 이는 지난 16일 종가 대비 73% 가까운 상승 여력을 의미한다.
골드만삭스의 가브리엘라 보르헤스 애널리스트는 고객 노트에서 "모든 네오클라우드가 똑같이 만들어진 것은 아니며, 우리는 코어위브가 이 생태계에서 품질 순위 상위권에 있다고 본다"고 밝혔다. 네오클라우드는 AI 작업에 특화된 인프라를 제공하는 클라우드 컴퓨팅 기업을 가리킨다.
그는 품질의 기준으로 두 가지를 제시했다. 고성능 그래픽처리장치(GPU) 클러스터를 빠르게 배치하고 확장하는 실행 능력, 그리고 단순 GPU 임대 인프라를 넘어 상위 단계로 올라가 지속 가능한 해자를 구축할 잠재력이다. 골드만삭스는 연산 능력이 빠듯하고 코어위브가 경쟁사보다 성능 우위에 있어 향후 2년간 메가와트당 연간반복매출(ARR)이 늘어날 것으로 봤다. 최근 하락은 매수 기회라고 평가했다.
kimhyun01@newspim.com