영상
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생성된 콘텐츠로 원문은 10월 30일 CNBC 기사입니다.
[시드니=뉴스핌] 권지언 특파원 = 전기차 업체 리비안(RIVN)이 보급형 스포츠유틸리티차량(SUV) R2의 생산 확대에 힘입어 시장 예상을 웃도는 3분기 실적을 발표했다. 차량 인도량과 세전 조정 손실 전망을 개선하고 자본지출 전망은 낮췄다. 다만 여전히 적자 상태로, 회사 측은 수익성 달성을 위해 R2 생산을 현재 계획 이상으로 확대해야 한다는 입장이다.
29일(현지시간) 발표된 실적에 따르면 리비안(RIVN)은 9월 30일 종료된 3분기에 조정 기준 주당순손실 48센트를 기록했다. 이는 LSEG가 집계한 시장 예상치인 주당 62센트 손실보다 양호한 수준이다. 매출은 21억6000만달러(약 2조8940억원)로 시장 예상치 19억9000만달러(약 2조6670억원)를 웃돌았다.
이날 리비안은 정규장서 1.89% 하락 마감한 뒤 실적 발표 후 시간 외 거래에서 5% 넘게 반등했다.
◆ R2 효과로 분기 인도량 역대 최대
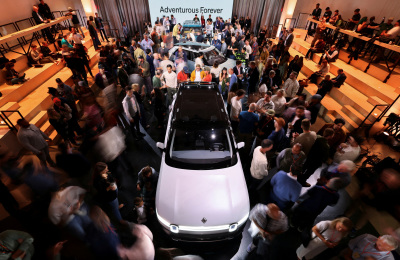
리비안은 3분기 차량 1만9248대를 인도해 분기 기준 역대 최대 기록을 세웠다. 지난 6월 첫 고객 인도를 시작한 R2는 회사의 최다 판매 모델로 자리 잡았다. 회사는 R2가 전 분기 대비 인도량 증가분의 상당 부분을 차지했다고 설명했다.
회사는 2026년 차량 인도량 전망을 기존 최소 6만5000대에서 6만7000~7만대로 상향 조정했다.
◆ 손실 축소…세전 조정 손실·자본지출 전망 개선
리비안은 2026년 세전 조정 손실 전망을 17억5000만~18억5000만달러(약 2조3450억~2조4790억원)로 제시했다. 이는 기존 전망보다 중간값 기준 1억달러(약 1340억원) 개선된 수준이다. 회사는 규제 크레디트 판매 매출 호조와 3분기 미국 국제비상경제권한법(IEEPA) 관세 환급 관련 채권 인식, 차량 인도량 증가 전망 등을 배경으로 꼽았다.

연간 자본지출 전망은 14억~15억달러(약 1조8760억~2조100억원)로 제시했다. 기존 전망과 비교하면 중간값 기준 3억달러(약 4020억원) 낮아졌다.
3분기 보통주 주주 귀속 순손실은 9억1300만달러(약 1조2230억원)로, 전년 동기 11억7000만달러(약 1조5680억원)에서 줄었다. 매출총이익은 1억7600만달러(약 2360억원)로 전년 동기 2400만달러(약 320억원)보다 늘었다.
◆ 소프트웨어 매출총이익률 42%…자동차 부문은 손실
소프트웨어 및 서비스 부문은 매출 6억500만달러(약 8110억원), 매출총이익 2억5600만달러(약 3430억원)를 기록해 매출총이익률 42%를 나타냈다. 반면 자동차 부문은 매출 약 15억5000만달러(약 2조770억원)에 매출총손실 8000만달러(약 1070억원)를 기록했다.
현금 및 현금성 자산과 단기 투자 잔액은 3분기 말 55억달러(약 7조3700억원)로, 2분기 말 53억달러(약 7조1000억원)에서 증가했다.
RJ 스캐린지(RJ Scaringe) 최고경영자(CEO)는 기존 고급 SUV R1S보다 작고 저렴한 R2를 통해 올해 차량 한 대당 생산 기준으로 수익성을 달성할 것이라고 밝혀왔다. 다만 회사 전체의 수익성을 달성하려면 현재 계획된 R2 생산 규모인 16만대를 넘어 생산을 확대해야 한다고 말했다.
kwonjiun@newspim.com