영상
이 기사는 인공지능(AI) 모델의 번역을 기반으로 전문 기자의 검증과 분석을 통해 생성한 콘텐츠로, 원문은 10월27일 블룸버그 보도입니다.
[서울=뉴스핌] 황숙혜 기자 = 인도 최대 완성차업체 마루티스즈키(MSIL)가 추가 가격 인상을 검토하고 있다. 원자재 가격 상승 부담에 분기 순이익이 시장 예상을 밑돌자 수익성 방어에 나선 것이다.
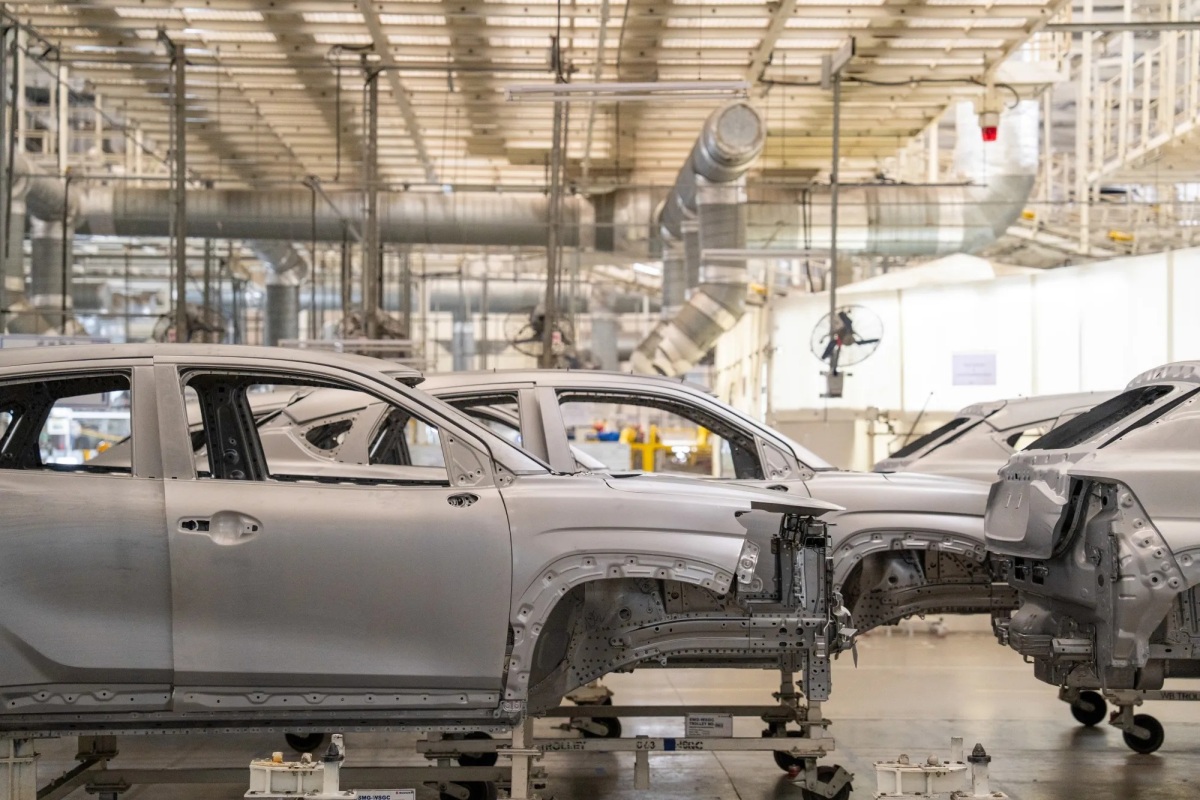
마루티스즈키는 화요일 거래소 공시를 통해 9월 마감 3개월간 순이익이 전년 동기 대비 27% 감소한 241억 루피(약 2억 5,300만 달러)로 집계됐다고 밝혔다. 블룸버그가 집계한 애널리스트 평균 전망치 292억 9,000만 루피에 못 미치는 수치다.
다케우치 히사시 마루티스즈키 최고경영자(CEO)는 실적 발표 후 기자들과의 콘퍼런스콜에서 "향후 6개월 안에 적절한 시점에 가격 인상을 추진할 계획이며, 이는 수익 상황을 더 개선하는 데 도움이 될 것"이라고 말했다. 그는 "비용 상승의 영향을 줄이기 위해 가능한 모든 노력을 하고 있다"고 덧붙였다.
일본 스즈키자동차의 인도 법인인 마루티스즈키의 해당 분기 매출은 26% 증가한 5,334억 루피를 기록했지만 이 역시 시장 전망에는 미치지 못했다. 총비용은 30% 늘어난 5,060억 루피였고, 이 중 원자재 비용은 작년 같은 기간보다 48% 급증했다.
이번 실적은 원자재 가격 부담, 수익성이 상대적으로 낮은 제품 구성(프로덕트 믹스), 신규 설비 증설에 따른 감가상각비 증가가 차량 수요 호조에 따른 효과를 상쇄했음을 보여준다. 이자·세전이익(EBIT) 마진은 5.5%로 1년 전 8.4%보다 낮아졌다.
마루티스즈키는 이미 해당 분기에 두 차례 가격을 올렸다. 회사는 원가 상승이 지속적으로 이어졌다는 점을 이유로 들었으며, 지난달 수개월간 내부 원가 절감으로 비용을 흡수한 끝에 내린 조치라고 설명한 바 있다.
인도 최대 명절 시즌을 앞두고 판매 모멘텀은 여전히 강하다. 9월 분기 소형차 판매는 35.9% 늘었고, 스포츠유틸리티차(SUV) 판매는 68.2% 급증했다. 수요가 공급을 계속 웃도는 가운데 마루티스즈키의 시장 점유율은 40.8%로 올라섰다.
shhwang@newspim.com